
Sur Belediyesi’nin Sayıştay sınavı; Cevapsız sorular sonrası suçlu basın oldu
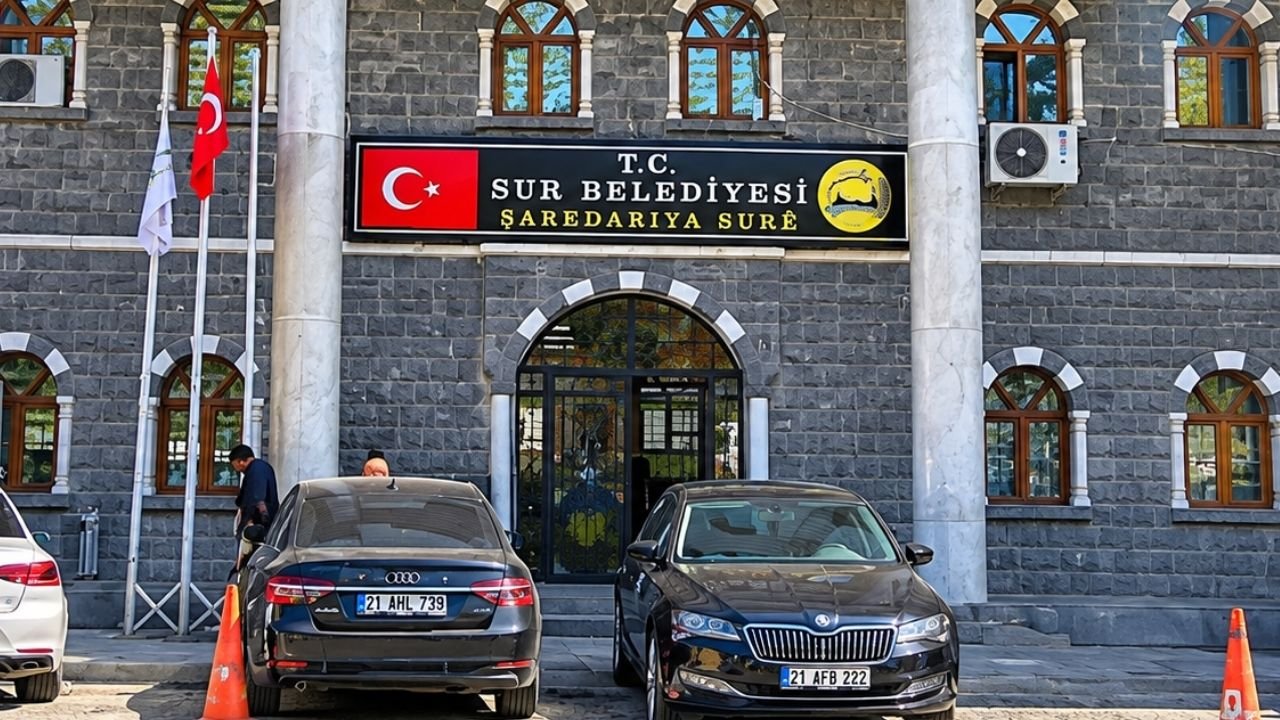
YENİGÜN HABER – Diyarbakır Sur Belediyesi, 2025 yılı Sayıştay denetim raporunda yer alan tespitler ve bu tespitlere ilişkin basında yayımlanan haberlerin ardından kamuoyuna açıklama yaptı.
Belediye, denetim sonucunda 2025 yılı mali tablolarının tüm önemli yönleriyle doğru ve güvenilir bilgi içerdiğinin tespit edildiğini belirterek, hiçbir iş ve işlemle ilgili kamu zararı tespit edilmediğini bildirdi. Açıklamada, rapordaki eleştiri ve önerilerin esaslı bir sorun teşkil etmediği, gerekli düzeltici adımların atıldığı ve denetçilere ilgili raporların sunulduğu ifade edildi.
Sayıştay raporunun tamamı için linki tıklayınız
Ancak Sayıştay raporunda yer alan yatırım harcamaları, satın alma işlemleri ve idari yapılanmaya ilişkin bulgular, belediyenin mali ve idari işleyişine dair soru işaretlerini gündemde tutuyor.
160,6 milyon TL’lik yatırım ödeneğinin yalnızca yüzde 3,89’u kullanıldı
Sayıştay raporunda yer alan verilere göre Sur Belediyesi, 2025 yılında yatırım harcamaları için ayrılan 160,6 milyon TL’lik ödeneğin yalnızca yüzde 3,89’unu kullandı. Bu oran, yaklaşık 6,2 milyon TL’lik harcamaya karşılık geliyor.
Belediyenin yatırım harcamaları da son üç yılda önemli ölçüde geriledi. 2023 yılında 77,2 milyon TL olan yatırım harcaması, 2024’te 15,8 milyon TL’ye, 2025’te ise 6,2 milyon TL’ye düştü. Böylece yatırım harcamalarında iki yılda nominal olarak yaklaşık yüzde 92’lik gerileme yaşandı.
Belediye, bu tablonun nedenini gelir-gider dengesinin kurulamaması ve mali yetersizlikler olarak açıkladı.
“Bütçede ödenek olması, kasada para olduğu anlamına gelmiyor”
Sur Belediyesi açıklamasında, yatırım bütçesine ödenek ayrılmasının bu tutarın belediyenin kasasında hazır bulunduğu anlamına gelmediğini savundu. Açıklamada şu ifadelere yer verildi:
“2025 yılında yatırım niteliğindeki sermaye giderleri için ayrılan ödeneklerde gelir-gider dengesinin sağlanamaması, öngörülen planlamaların mali yetersizlikler nedeniyle hayata geçirilememesinden kaynaklanmaktadır. Bütçede ödenek ayrılmış olması, bu tutarın belediyenin kasasında hazır bulunduğu anlamına gelmemektedir.”
Bu açıklama, bütçede yatırım için kaynak öngörülmesi ile bu kaynağın fiilen kullanılabilir durumda olması arasındaki farka işaret ediyor. Ancak yatırım programında yer alan hedeflerin, belediyenin gelir tahminleri ve mali imkânlarıyla ne ölçüde uyumlu hazırlandığı sorusunu da beraberinde getiriyor.
143,2 milyon TL’lik kayyum borcu gerekçe gösterildi
Belediye, mali sıkıntıların geçmişten devralınan borç yüküyle bağlantılı olduğunu belirtti.
Açıklamada, Sur Belediyesi’nin 2024 yılında önceki kayyum yönetiminden 143 milyon 228 bin 558 TL 99 kuruş borçla devralındığı ifade edildi. Belediyeye göre bu borç yükü, belediyecilik çalışmalarının önemli ölçüde aksamasına neden olabiliyor.
Ancak açıklamada, devralındığı belirtilen borcun 2025 yılı içerisinde ne kadarının ödendiği, yılsonu itibarıyla toplam borç ve nakit durumunun ne olduğu ve yatırım ödeneğinin kullanılamamasında borç ödemelerinin ne ölçüde etkili olduğu konusunda ayrıntılı bilgi paylaşılmadı.
37 satın alma işlemine ilişkin bulgulara yanıt yok
Sayıştay raporunda öne çıkan bir diğer başlık ise belediyenin satın alma işlemleri oldu.
Raporda, benzer ihtiyaçların parasal sınırların altında kalacak şekilde parçalara bölünerek doğrudan temin yöntemiyle karşılandığı yönünde tespit yer aldı. Kilitli parke taşı, çöp poşeti, bilgisayar malzemeleri, araç lastikleri ve inşaat malzemelerinin de bulunduğu 37 satın alma işlemi incelemeye konu edildi.
Belediyenin 6 Kasım tarihli açıklamasında ise bu satın alma işlemlerinin neden bu yöntemle gerçekleştirildiğine veya söz konusu tespitin dayanaklarına ilişkin ayrıntılı bir değerlendirme yer almadı. Belediye, genel olarak gerekli iç denetimlerini bugüne kadar titizlikle sürdürdüğünü ve sürdüreceğini bildirdi.
Raporda ayrıca 589 bin 200 TL ödeme yapılan bir bina bakım ve onarım işinin, zorunlu olmasına rağmen sözleşme düzenlenmeden gerçekleştirildiği tespitine yer verildi. Bu bulguya ilişkin de belediyenin açıklamasında özel bir yanıt bulunmadı.
İç denetim tartışması: Belediye ile raporun ifadeleri farklı başlıklara işaret ediyor
Sayıştay raporunda Sur Belediyesi’nde iç denetim birimi ve iç denetçi bulunmadığı belirtilirken, belediye açıklamasında gerekli tüm iç denetimlerin titizlikle sürdürüldüğü ifade edildi.
Bu iki açıklama arasında dikkat çeken bir ayrım bulunuyor. Belediyenin sözünü ettiği iç denetim faaliyetleri ile raporda belirtilen kurumsal iç denetim birimi ve iç denetçi varlığı aynı şey değil. Dolayısıyla belediyenin hangi birimler aracılığıyla, hangi kapsamda ve nasıl bir denetim yürüttüğünü açıklaması, bu konudaki soru işaretlerinin giderilmesine katkı sağlayabilir.
Raporda ayrıca belediyedeki 26 müdürlüğün yalnızca 2’sinde asaleten atanmış müdür bulunduğu; 18 müdürlüğün vekâleten, 6 müdürlüğün ise tedviren yürütüldüğü belirtildi.
Belediye basına karşı hukuki süreç başlatacağını duyurdu
Sur Belediyesi, açıklamasında bazı basın kuruluşları ve sosyal medya hesaplarında yayımlanan haberleri “gerçeği yansıtmayan” ve “değersizleştirme ve itibarsızlaştırmaya yönelik” olarak nitelendirdi.
Açıklamanın sonunda, gerçeğe aykırı haber ve dezenformasyon ürettiği ileri sürülen sorumlular hakkında hukuki ve cezai süreçlerin başlatılacağı bildirildi.
Belediyenin açıklamasında şu ifadeler kullanıldı:
“Gerçeğe aykırı haber ve dezenformasyon üreten sorumlular hakkında tüm yasal haklarımızı saklı tutarak hukuki ve cezai süreçleri başlatacağımızı kamuoyunun bilgisine sunarız.”
Kamuoyunun yanıt beklediği sorular
Belediyenin açıklaması, yatırım ödeneğinin neden kullanılamadığına ilişkin mali gerekçeleri ortaya koydu. Ancak rapordaki diğer bulgular ve açıklamada ayrıntılandırılmayan konular nedeniyle bazı sorular yanıt bekliyor:
- 2025 yılı başında belediyenin banka hesaplarında ne kadar nakit bulunuyordu?
- Yıl boyunca ne kadar gelir tahsil edildi, ne kadarlık gelir tahsil edilemedi?
- Önceki kayyum yönetiminden devralındığı belirtilen 143,2 milyon TL borcun ne kadarı ödendi?
- 2025 yılı sonunda belediyenin toplam borcu ve nakit mevcudu ne kadardı?
- 160,6 milyon TL’lik yatırım ödeneğinin kullanılmamasında nakit yetersizliğinin payı neydi?
- Sayıştay’ın incelemeye aldığı 37 satın alma işlemine ilişkin belediyenin değerlendirmesi nedir?
- İç denetim birimi ve iç denetçi bulunmadığı tespitine karşılık, belediyenin sözünü ettiği iç denetim faaliyetleri hangi mekanizmalarla yürütülüyor?
Sayıştay raporunda yer alan mali tabloların güvenilir bulunması ve kamu zararı tespit edilmediğinin belediye tarafından vurgulanması, rapordaki diğer idari ve mali bulguların ayrıca değerlendirilmesine engel değil. Belediyenin açıklaması da bu bulguların tümüne ilişkin ayrıntılı yanıt niteliği taşımıyor.
Sur Belediyesi’nin şeffaflık ve hesap verebilirlik vurgusunun, söz konusu sorulara verilecek somut bilgilerle desteklenmesi kamuoyundaki tartışmaların giderilmesi açısından önem taşıyor.

Türkçe karakter kullanılmayan ve büyük harflerle yazılmış yorumlar onaylanmamaktadır.